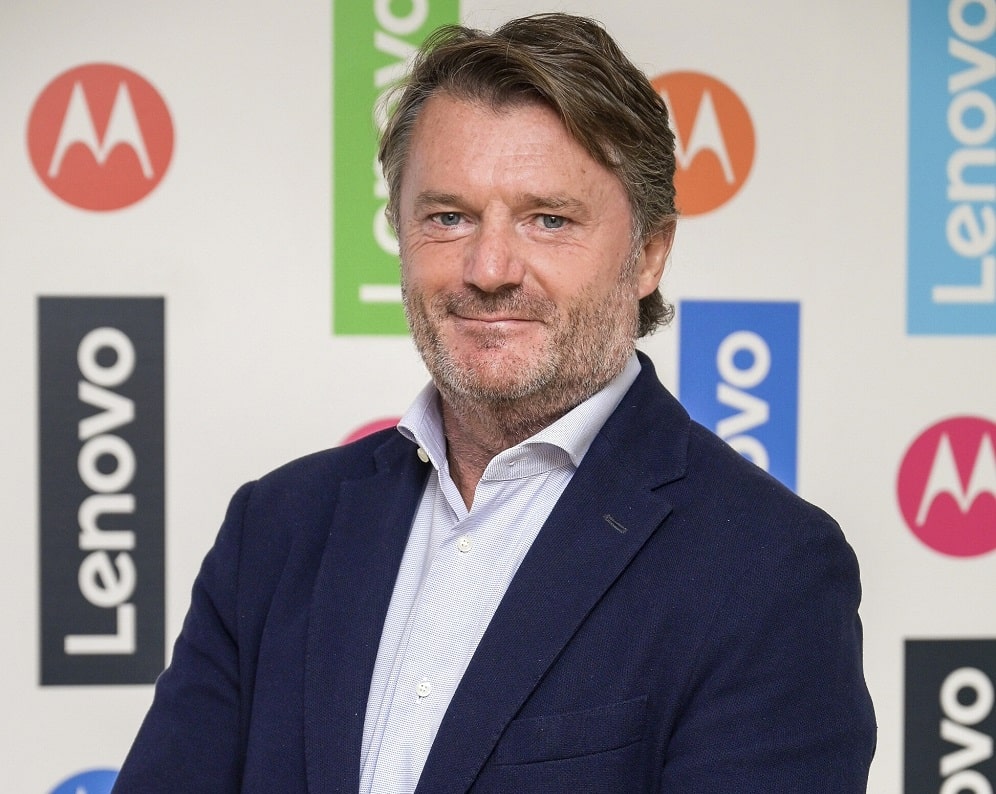
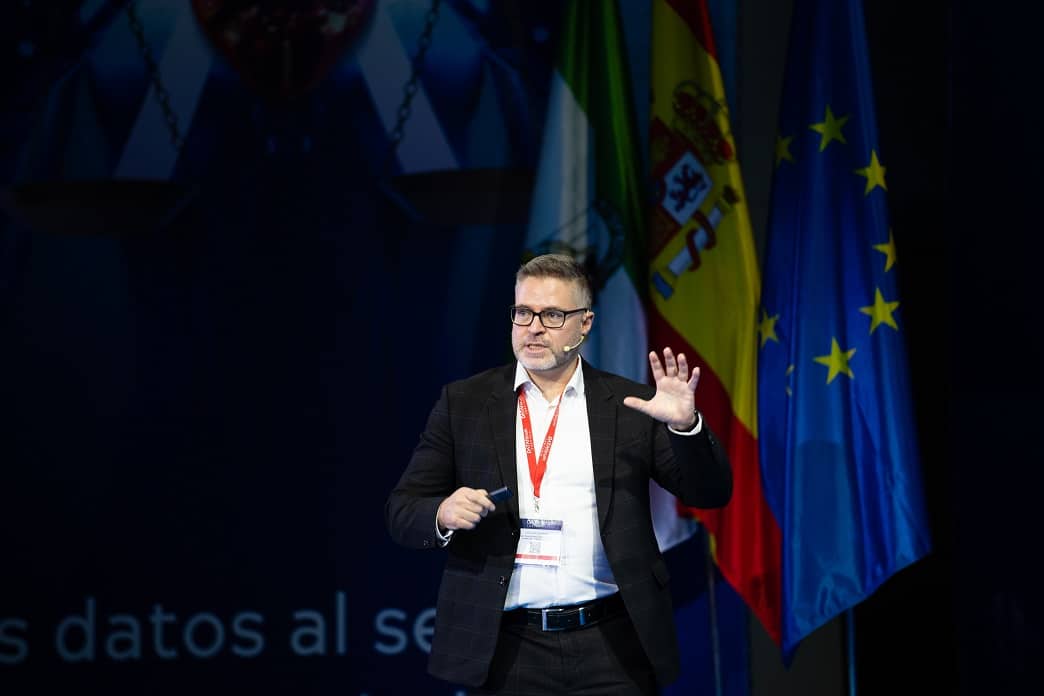





Diego Solier, eurodiputado y ponente principal del CADA: «Pensar que Europa puede ser 100% soberana en tecnología es una quimera»
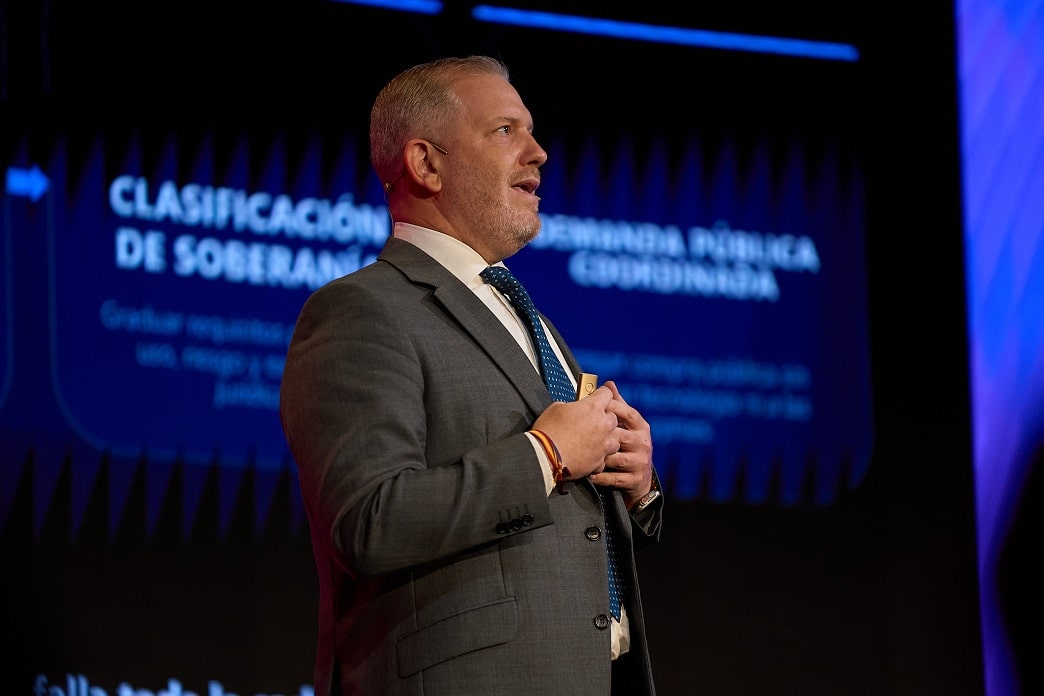
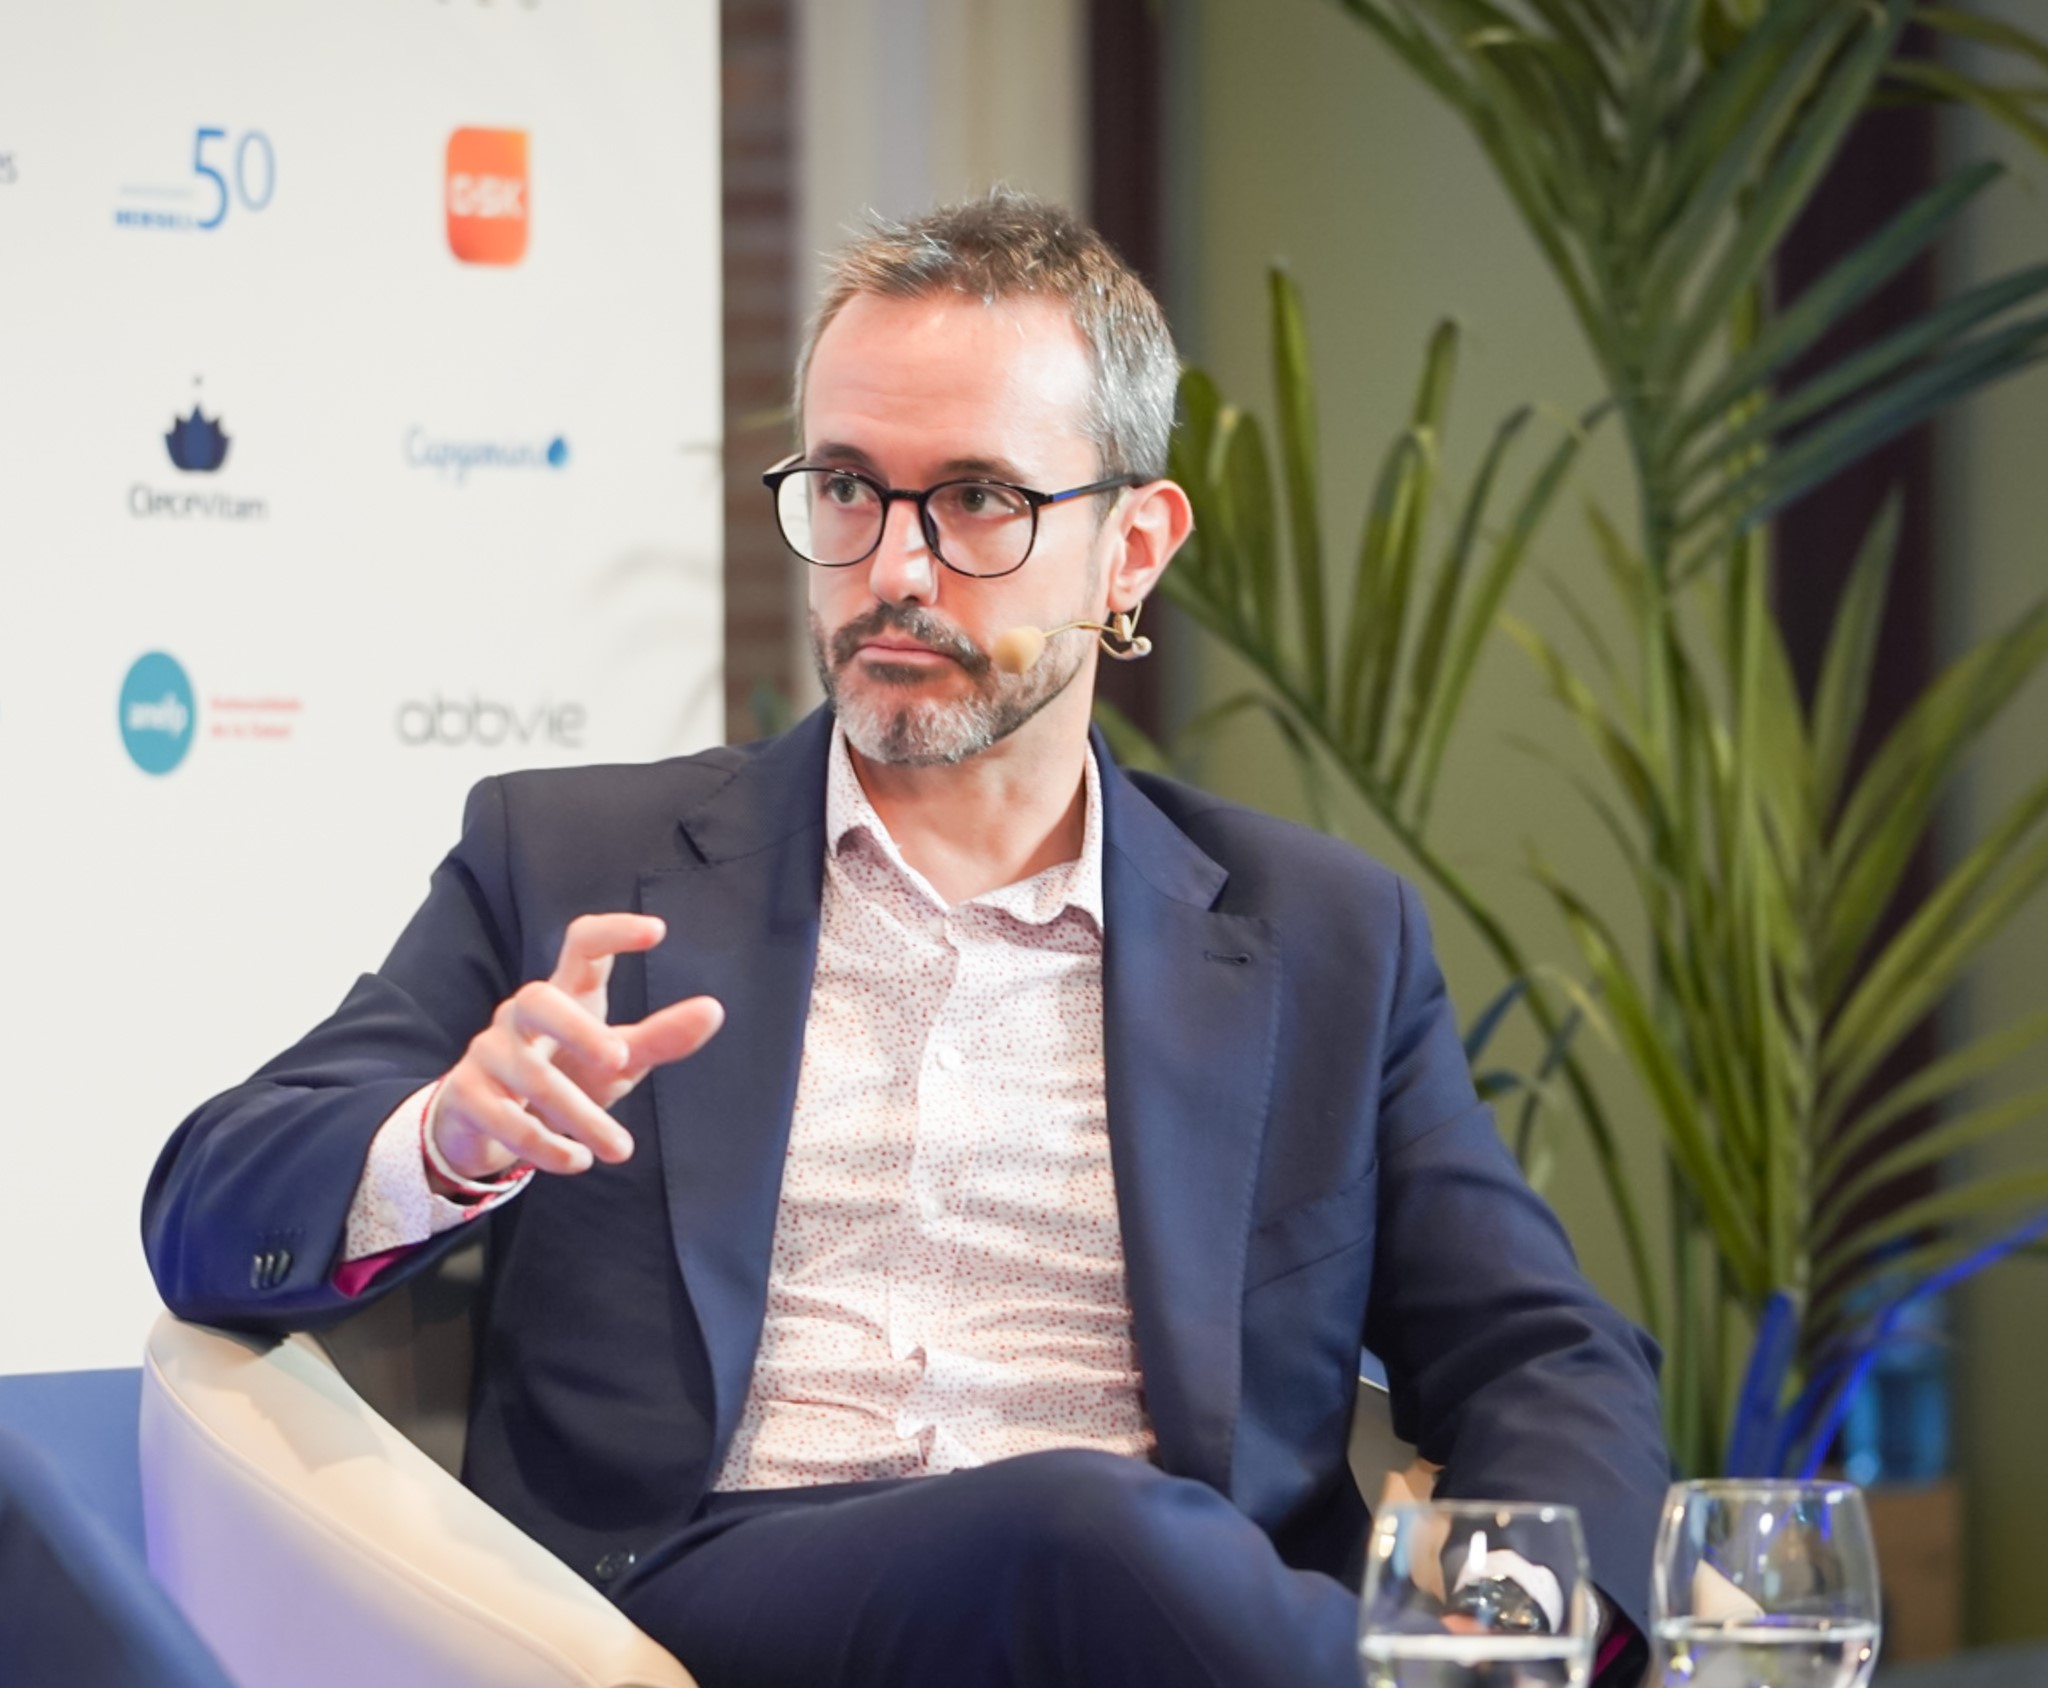
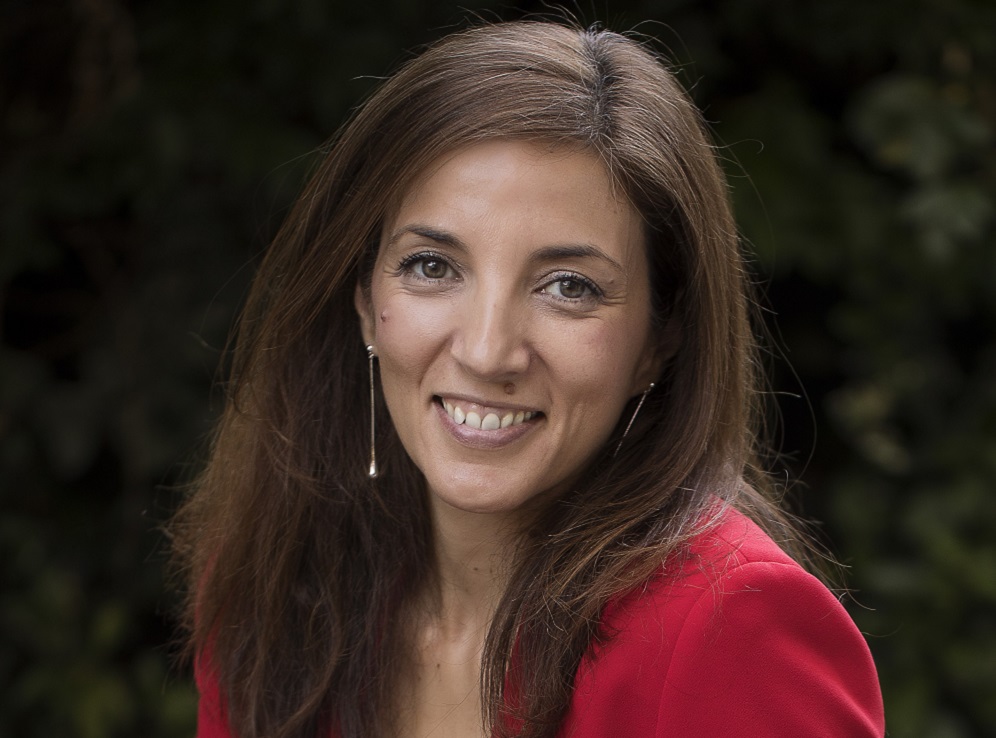
Es el único eurodiputado español que actúa como ponente en el reglamento europeo conocido como CADA (Cloud and AI Development Act). Diego Solier, ingeniero en excedencia (como le gusta definirse a sí mismo) nos concede una entrevista en el marco del 40 Encuentro de Economía Digital y Telecomunicaciones que AMETIC ha celebrado en Santander, donde explica las posiciones que está defendiendo su grupo (ECR), de los liberales y reformistas, en los que quiere que España juege un papel primordial.
¿Cuál es tu papel dentro del grupo de trabajo de CADA?.
Dentro del Parlamento Europeo, hay dos grandes grupos: el Partido Popular Europeo y los Socialistas y Demócratas. Nosotros somos el cuarto grupo en número. Que un file, una normativa de este calibre tan transversal, llegue al ECR es algo importante.
El grupo ha apostado por nosotros porque ha visto todo el trabajo que llevamos haciendo en los últimos dos años. No solo como ponentes ahora principales del CADA, sino como ponentes en la sombra del Digital Omnibus y del CSA2, del Cybersecurity. Al final, lo que hacemos en Europa es trabajar por Europa y, en este caso, por España.
Nuestro papel va a ser principalmente escuchar a la industria. Venimos de ella, soy ingeniero informático, director de tecnología. Ahora estoy sirviendo a mi país en una excedencia forzosa por servicio público y estoy muy contento.
Tenemos que desregular, tenemos que ayudar al sector privado. Esto no va de que el sector público meta millones. Tenemos que ir de la mano del sector privado; mejor dicho, el sector privado tiene que ir por delante y nosotros, desde lo público, ayudar a que las cosas pasen de verdad. Eso pasa por varios pilares, pero el primero y primordial es la financiación. Sin inversión privada y sin inversión pública no va a haber industria del data center, y sin una industria del data center no vamos a poder tener esa soberanía de la que tanto hablamos hoy. Es importantísimo que esos dos pilares empiecen a funcionar: la financiación nos va a dar la oportunidad de desplegar computación en Europa.
Hay un reto muy importante en esta normativa de la Comisión: triplicar la capacidad de computación en los próximos años, con horizonte 2035. Para hacer eso necesitas otra palanca muy importante: la velocidad. El inversor quiere invertir, tener una rentabilidad y saber cuándo se produce. En tecnología ya no avanzamos en línea recta; vamos en exponencial, y muy pronunciada. La IA evoluciona mes a mes con capacidades impensables tres meses atrás. La velocidad es clave y, en Europa, tenemos un hándicap importante: la lentitud normativa y regulatoria. Debemos ser realistas y simplificar al máximo esa normativa para que las inversiones se conviertan en realidad a corto plazo.
Pero no podemos forzar a que el sector privado invierta donde queremos…
Lo que hay que generar es estabilidad y seguridad para que esas inversiones quieran venir. El inversor invertirá donde quiera invertir. Pero tenemos datos de la necesidad de cómputo que vamos a tener en el medio y corto plazo, y en Europa, por sí sola, no tenemos esa capacidad. Hay que generar una industria del data center que aporte ese cómputo que necesitaremos en este corto espacio de tiempo, hablo de los próximos dos o tres años.
¿Cuál sería la proporción que consideráis que debería invertir el sector privado y cuánto el público?
Para conseguir estos retos no te puedo dar un número exacto. Pero, obviamente, la inversión privada tiene que ser mucho más fuerte que la pública. Ahora mismo el sistema público de deuda está como está. No podemos seguir inyectando dinero para crear un ecosistema totalmente público. Tenemos que ir de la mano del capital privado.
¿Cómo evitar los incrementos de precios como está sucediendo en tokens ahora mismo? ¿Cómo se tiene soberanía si no es pública?
Como en todo, hay diferentes tipos de servicios. No podemos moverlo todo a un cloud público. En el entorno de las administraciones públicas pasa lo mismo. Hay servicios que pueden estar en un ente más comercial, más privado, y otros (por ejemplo, datos de salud) que son más críticos y deberían estar en una parte más controlada, pública. Esos son los cuatro niveles diferentes que dentro del file Cada están estipulados por la Comisión. Tenemos que revisarlos, ver cómo armonizarlos y que tenga sentido. No podemos poner todos los huevos en la misma cesta. No vamos a decir: “toda la demanda pública debe ir a datacenters públicos”. No podemos, porque asesinaríamos a una industria europea que aún no está madura: hablo de data centers y computación europeos.
Generar demanda no significa generar capacidad. Para generar capacidad tienes que establecer un ecosistema y un entorno donde las empresas tengan seguridad jurídica y de inversión, y ese ecosistema hay que ayudarlo. Europa tiene que trabajar en dos líneas paralelas: por un lado, generar ese ecosistema de industria tecnológica (que aparezcan, crezcan, escalen y se queden); por otro, trabajar en partnership con los grandes players del sector, que nos tienen que ayudar a que la industria europea también crezca. Breton lo dijo en uno de los primeros debates sobre este file: soberanía no significa aislarse. No podemos aislarnos de los grandes players. Sobre la proporcionalidad público-privada: entiendo que para ciertas cosas puede haber un ente público, pero no podemos dejarlo todo en manos de lo público.
¿Confiáis en que se pueda regular menos en Europa?
Debería ser el objetivo, y es algo que venimos diciendo en diferentes áreas en estos dos últimos años: simplificación. En Europa tenemos un problema: somos 27 países, comparados con Estados Unidos (un país, aunque con estados) y China (un país en sí mismo). La velocidad que tienen esos dos vehículos no la tenemos. Debemos buscar cómo tener esa velocidad: construir un framework que luego los países apliquen, con homogeneidad en las reglas, como ha dicho Vicente antes. Si no, no jugamos con las mismas reglas en todos lados.
La única cifra emblemática que aparece aterrizada en el borrador es el objetivo de triplicar la capacidad de computación y centros de datos europeos de aquí a 2030 y tantos. Es la cifra más clara que viene en el file.
¿Dónde sitúa el límite de la soberanía? Puedo ser una empresa europea que se dedica a hacer centros de datos. Pero ¿qué informática voy a tener dentro de ese centro de datos? ¿HPE, Dell…?
Aquí hay diferentes capas. La capa de hardware, del chip, la hemos pseudoperdido porque hemos querido, ya que tenemos a la única empresa en el mundo que fabrica las máquinas para hacer los microchips. Pero esa empresa, ahora mismo, su principal cliente está en Estados Unidos. Digamos que la capa de hardware la hemos perdido. No vayamos a perder la segunda capa, que es la que llamo de software. La aplicación de la IA no la hemos perdido, estamos jugando esa carrera. Tenemos capacidad de ingenieros y de empresas en Europa como para no perderla. Obviamente, que tu centro de datos tenga dentro un hierro que está hecho en otro sitio significa que no tienes independencia al cien por cien. La soberanía al cien por cien para mí no existe; siempre vas a tener unos mínimos de dependencia con terceros y ahí es donde entran las alianzas que tienes que tener.
Para mí, pensar que Europa puede ser cien por cien soberana en toda la parte tecnológica es una quimera. Va a ser imposible en el momento en el que estamos ahora mismo. Pero sí que veo posible ese crecimiento de la industria tecnológica en esa capa de aplicación de la IA. Sí que veo posible un crecimiento de la industria en esa parte, en esa capa de centros de datos que tengan la computación, que ahora mismo viene de Nvidia porque es lo que hay, o de quien sea. Pero vamos a intentar generar una industria de chips en Europa. Tenemos el conocimiento de las máquinas que hacen esos chips. Obviamente, va a ser muy mínima ahora, pero igual en quince años puede estar compitiendo con otros. Pero tenemos que empezar, y empezar significa ayudar desde la parte regulatoria y normativa a que se genere ese entorno para que esas inversiones vengan y se generen esas empresas.
¿Aunque sean inversiones americanas?
Hoy en día, el tema de dónde es la propiedad de una empresa es relativo, en cuanto una empresa está en bolsa. Santander es una empresa bandera de España, pero ¿quién es su mayor accionista? Los mayores consorcios que se están construyendo en Europa son joint ventures de grandes americanas con empresas europeas. Hemos perdido la capa de hardware, vamos a intentar no perder la capa de la IA.
Hay quien dice que, si en la IA voy a seguir dependiendo de los modelos americanos o chinos, tengo la capa perdida. Y hay quien te dice que no, que esto es como la electricidad. La electricidad la inventó Einstein, pero lo que seas capaz de hacer con ella es lo que va a marcar la diferencia. Ahí es donde dicen que está la oportunidad europea.
También los modelos se pueden generar.
Eso es una inversión muy importante…
El quid de la cuestión es una cosa más económica: el libre mercado. ¿Tú quieres intervenir el libre mercado? ¿Quién lidera la innovación? ¿Cómo vas a intervenir en el libre mercado que lidera la innovación? ¿Quiénes son los que tienen las IA de frontera? Es que no tenemos la capacidad.
¿Cómo se regula, entonces, el libre mercado en su opinión?
El libre mercado se rige por una base estructural legislativa que se cumple, pero tú no intervienes. Un teléfono ha sido desarrollado por una empresa privada donde naciones que están enfrentadas colaboran de una manera súper eficiente para que tú lo tengas. Pero ese libre mercado que ha creado el iPhone se ha creado en un entorno de competencia igual, pero regulado. Se permite que sigan compitiendo con las mismas reglas del juego.
Sí, pero si se regula para favorecer a unas empresas locales, ya no estamos liberalizando tanto el mercado.
Yo no quiero favorecer, quiero crear un sistema. Este problema es más intrínseco, de base estructural. Europa no tiene una unidad fiscal y, al no tenerla, no puede competir en igualdad de condiciones con China o con Estados Unidos, porque lo principal es el capital. Lo que tienen que hacer las instituciones públicas es promover que se den las circunstancias para que todos los actores (startups, pymes, que son la columna vertebral europea) puedan acceder a eso. Actualmente, Silicon Valley está lleno de europeos con un talento brutal porque en Europa tenemos un capital brutal. ¿Qué ocurre? Que no hay unas reglas del juego en Europa que permitan jugar igual. Los dos países con mayor inversión española en este momento son Estados Unidos e Inglaterra. ¿Por qué? Porque tienen unas reglas del juego claras para que el capital privado sepa a qué atenerse. Y por la incertidumbre legal. Cuando hay incertidumbre legal, las empresas huyen porque no saben qué se van a encontrar, no quieren que de un día para otro los políticos les cambien las reglas del juego. Eso es intervenir el libre mercado y la competencia, y los deja fuera de juego. Eso no ocurre en muchos países anglosajones.
¿Qué nos está pasando con la industria en general en Europa? Nos estamos quedando sin industria por las reglas del juego que hemos puesto en los últimos quince o veinte años. Estamos hablando de los ETS y de muchas cosas más; son impuestos que les ponemos a nuestras empresas aquí, pero que si se van fuera, no los tienen. Por eso se están deslocalizando de Europa. Tenemos que deshacer todo eso que se ha hecho anteriormente, simplificarlo y, en lugar de dar ayudas, no quitarles a las empresas. Hay una sutil diferencia entre favorecer y promover. Actualmente, en la economía global que tenemos, las empresas son internacionales, y por sus accionistas no sabes si son americanas o españolas. Cuando estás creando diferentes reglas de juego, el capital huye porque dice: “Oye, es que estos políticos me meten mano en cualquier momento y mi empresa no va a poder subsistir. Me voy a un sitio donde tenga certidumbre legal”. Esa es la base.
Pero también es cierto que el capital en Estados Unidos no existe en Europa.
Sí lo hay, pero huye. Tienes a los grandes private equity suecos, por ejemplo, que por estas mismas cosas que están ocurriendo en Europa invierten donde tienen una certidumbre legal.
Pero, ¿cuál es esa incertidumbre legal que tienen las empresas para no invertir en Europa? ¿Qué es lo que vosotros consideráis que debería eliminarse?
Si nos centramos en la industria del data center, ¿qué necesita para su desarrollo? Una de las vías angulares es la soberanía energética. Ha pasado en Extremadura en los últimos meses: allí se ha parado una inversión de más de 4.000 millones por no tener la certeza de que la Central de Almaraz iba a seguir abierta en los próximos años para poder alimentar esos centros de datos. Ahora, con los cambios que ha habido, hemos generado que esa incertidumbre se convierta en certidumbre, por lo menos hasta más allá de 2030. En eso es en lo que hay que trabajar: en que las empresas vean un horizonte seguro.
Hay muchos players europeos, nórdicos, que ven en esto una oportunidad de quitarle parte del pastel a las americanas, porque China está en cierta parte vetada. Los sistemas de inteligencia artificial chinos públicos son abiertos, los privados son cerrados y se pagan a través de cuotas, y no nos fiamos de los chinos ni queremos introducirlos. Pero este es el sistema global que tenemos. Entonces, volvemos a lo mismo: es una colaboración. No puedes quitar de en medio a quien ahora mismo nos sustenta en nuestro día a día tecnológico. No tenemos la capacidad. Decir lo contrario es inviable. ¿En qué lo fundamentas? ¿Quién lo paga, quién lo hace, quién innova y quién crea esos hubs de investigación y desarrollo? No queda más remedio que colaborar.
En el diagnóstico del problema todo el mundo está de acuerdo, pero evidentemente se discute cómo llegar a la solución.
Claro, hay una solución intermedia, que son esas cuatro capas. Hay partes, como defensa o asuntos gubernamentales, donde tienes que tener esa capacidad de decisión y soberanía y no depender, en caso extremo, de que el señor de Microsoft o de Meta nos desenchufe y nos quedemos todos aquí vendidos. Pero tiene que haber confianza. Aquí no puedes vender que son nuestros enemigos, porque yo en el Departamento Europeo trabajo con Outlook, con AWS. Sería un poco incoherente que estos señores dijeran ahora que vamos a quitar esto de en medio.
¿Hasta dónde confíar? Si llega un tribunal de Estados Unidos y dice “no, por mi ley yo puedo acceder a tus datos”…
Ahí entran más factores. Las tecnológicas grandes como AWS o Microsoft están trabajando en ese entorno de independencia Europa-Estados Unidos porque lo veían venir. Ellos te garantizan que tu soberanía va a estar protegida porque son empresas diferentes, la europea versus la americana. Pero siempre vas a tener la mosca detrás de la oreja. Por eso es lo que decía la comisaria: trabajemos en paralelo con alianzas, fortaleciendo esas alianzas con los actores clave, mientras que, poco a poco, ayudamos a que se genere esa industria en Europa para que, si se hacen las cosas bien, podamos casi equipararnos. Nunca vamos a estar a la misma altura, es imposible, pero hay que empezar. Si no empiezas, no vas a estar nunca en un término medio.
¿De aquí a 2030 se pueden conseguir esos objetivos?
Te voy a dar una foto: actualmente, oficialmente, el pistoletazo de salida aún no ha sido. Será ahora, durante septiembre u octubre de 2026, que es cuando pasa toda la fase de preparación y de trabajo del Parlamento. Hay que involucrar a todos los lobbies, hay que aterrizarlo. Se ha sacado un borrador antes del verano que no está del todo terminado. Todavía no se han empezado las negociaciones. A medida que vaya avanzando, surgirán más temas y se irá a la letra pequeña. Lo que te estamos dando es una foto desde arriba. Es estratégico, es transversal y creemos que España puede aprovecharse de tener un español liderando esto para posicionarse como país estratégico en todo este desarrollo. Al final, los que hemos trabajado en el sector privado conocemos la capacidad de las empresas de ingeniería españolas. Sabemos que tenemos el país con mayor despliegue de fibra, que es una de las patas muy importantes para los centros de datos. Conocemos el estado de la situación energética, tanto en generación como en el estado de la red, en la cual hay que invertir mucho dinero. Los centros de datos tienen que venir asociados con un plan de energía que los haga viables a corto, medio y largo plazo. Tenemos los mejores ingredientes para que la receta salga bien. Ahora necesitamos que se alineen la inversión con la velocidad, con esa categorización de qué es crítico y, sobre todo, que el despliegue sea rápido. El tiempo es primordial.
¿Por qué España puede beneficiarse?
He trabajado a nivel europeo y mundial con empresas europeas, españolas y globales, y considero que España tiene un ecosistema tecnológico y de profesionales muy bueno. Somos punteros, tenemos gente muy buena y españoles en otras áreas que podríamos rescatar para que volviesen. Tenemos la posición geográfica estratégica de las conexiones de Internet; somos un hub entre Europa, África y América. Y tenemos la capacidad de poder hacerlo. Tenemos todos los ingredientes para que esa receta salga bien. Ahora tenemos que saber cocinarla bien, facilitar ese ecosistema y que tengamos un ponente principal de esta red, de esta normativa, que sea español. Obviamente, siempre voy a tener mi sesgo como español. Es verdad que he desarrollado mucha parte de mi carrera profesional fuera de España, pero sigo siendo español y valenciano, y defiendo lo mío. Entonces, escuchar a la industria española va a ser una de las patas muy importantes para mí y para el equipo.
Como ingeniero, vengo de esa parte. He estado más de veinte años trabajando como director de tecnología y he diseñado centros de datos. Conozco bien lo que es el hardware y el hierro que hay detrás, y no creo que haya muchos más que hayan podido hacer eso. El problema que tenemos en España, en este momento, es que no hay foco. Aunque el ministro diga lo contrario, yo creo que no hay un foco real y la industria lo está demandando. No hay foco en la parte pública para que pasen las cosas. Los centros de datos son energía. Este verano (2026) han tenido que desenchufar grandes industrias electrointensivas para que todos los españoles pudiéramos tener aire acondicionado y no hubiera un apagón. Esto es transversal, son muchas políticas en una. Es un tema estratégico que engloba mucho, está todo ligado.
Obviamente, no podemos hacer una normativa ad hoc para España. A nivel europeo se tiene que crear un marco, unas reglas de juego para todos. Pero España, simplemente por su posición geoestratégica y por el coste energético que tenemos ahora mismo (que es mucho más bajo que el de Italia, por ejemplo, gracias a las renovables), está en una buena posición. Si hubiéramos invertido más en la red eléctrica para que esas autopistas eléctricas funcionasen mejor, no tendríamos proyectos parados. La pata del coste energético es muy buena. El coste del token va a ser muy importante, y para ello será clave el coste de la energía. Si conseguimos asentar y estabilizar la energía y que llegue a donde tiene que llegar; si conseguimos, aprovechando nuestra posición estratégica de conexión entre América, África y Europa, atraer capital europeo, podemos hacerlo. Los centros de datos en España serán más beneficiosos por temas de latencia que si se van a Finlandia o Suecia.
Estamos en un entorno tan bueno y beneficioso que sería una pena que España no se subiese a esa ola. Francia compite con nosotros en coste de energía, pero nosotros tenemos una variable que ellos no tienen: la posición de nuestros cables submarinos. No se trata de crear reglas de juego diferentes para que España se beneficie, sino de plasmar la realidad. Si ves el porfolio de Merlin, uno de los principales actores, su 80% son oficinas y viviendas, pero en dos años será un 60-70% centros de datos. Y no porque sean españoles, sino porque se dan las condiciones para que aquí sean más eficientes. De momento, de las gigafactorías que se han presentado, España ya ha pasado el primer corte de aprobación. A mediados de noviembre de 2026 creo que hay una segunda evaluación, y entiendo que se tiene que hacer público antes de finalizar noviembre o diciembre de 2026. Sería muy raro que una de ellas no viniese a España. Al final, nos tenemos que aislar un poco de la parte política y ser pragmáticos y realistas. Como europeo, estas variables que se dan en España son muy beneficiosas porque nos costará menos la IA. Prefiero pagar la IA y los tokens más baratos a tener que pagarlos más caros porque se decidió ponerlos en Noruega, Dinamarca o Alemania. Si tenemos las variables para que ese coste de token sea el mejor en Europa, hay que aprovecharlo.